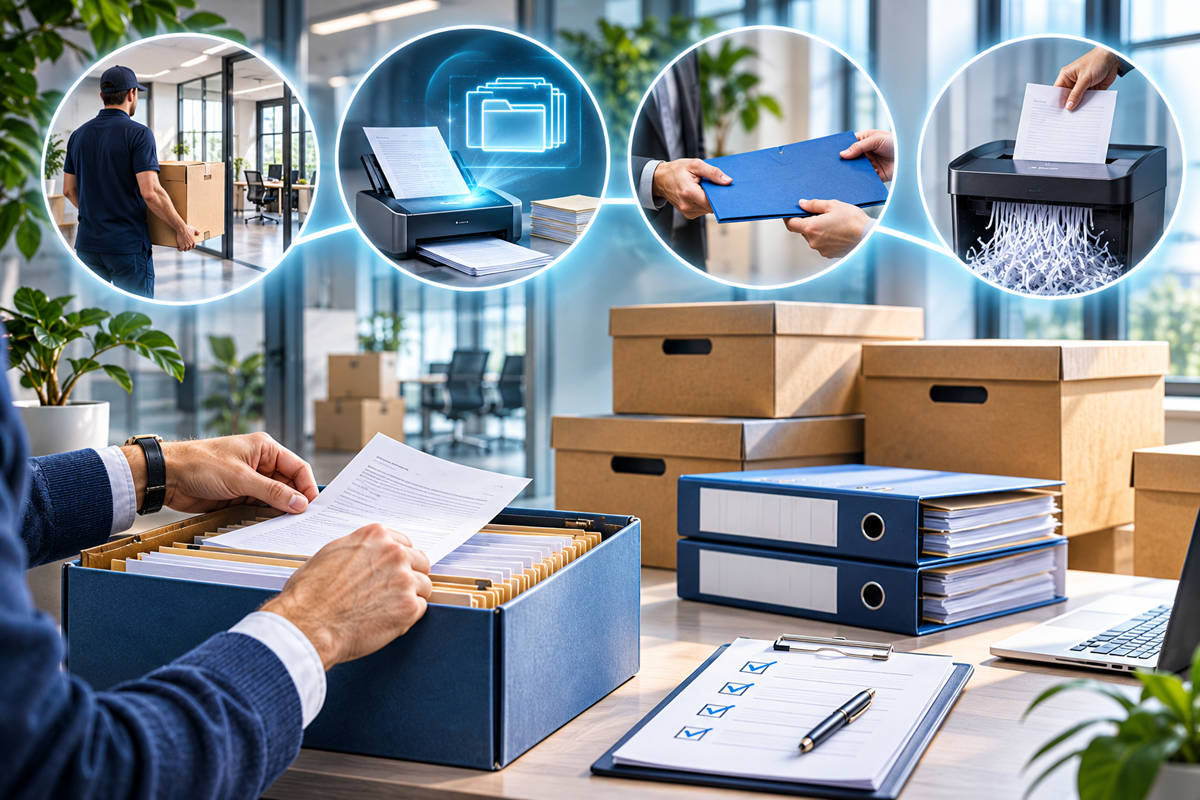
Prima di chiamare la ditta di traslochi, ogni faldone dell’archivio dovrebbe avere una destinazione precisa: la nuova sede, la digitalizzazione con valore legale, la restituzione al cliente oppure la distruzione sicura.
Decidere prima costa meno che spostare carta inutile e riduce i rischi fiscali e di privacy.
Nel trasloco di un ufficio o di uno studio professionale, scrivanie e computer si spostano in un giorno. L’archivio cartaceo è un’altra storia: pesa, occupa spazio, contiene dati personali e documenti che la legge impone di conservare per anni.
Per questo il cambio di sede è il momento giusto per fare ordine, con un criterio chiaro su cosa tenere, cosa trasformare in digitale e cosa eliminare.
Quando iniziare a occuparsi dell’archivio prima del trasloco?
L’archivio va affrontato almeno due o tre mesi prima della data del trasloco, perché la selezione dei documenti richiede decisioni che solo chi conosce le pratiche può prendere. Smistare faldoni a pochi giorni dal trasferimento porta quasi sempre a due errori opposti: portare nella nuova sede scatoloni di carta scaduta oppure buttare documenti che andavano conservati.
La selezione spetta al titolare, al responsabile amministrativo o al professionista che segue le pratiche, affidarla al collaboratore appena arrivato è un rischio, perché dietro ogni scelta di scarto ci sono obblighi di legge e possibili responsabilità verso clienti, fisco e Garante privacy.
Il primo passo è distinguere le tre parti dell’archivio:
- archivio corrente: pratiche aperte e documenti consultati ogni settimana;
- archivio di deposito: documenti chiusi ma ancora soggetti a obbligo di conservazione, per esempio la contabilità degli anni precedenti;
- archivio storico: documenti che l’azienda sceglie di conservare per il loro valore di memoria, anche senza obbligo.
Ogni faldone, poi, finisce in una delle quattro destinazioni della tabella.
| Destinazione | Quali documenti | Cosa fare |
|---|---|---|
| Nuova sede, in carta | Archivio corrente, originali che devono restare cartacei, pratiche in corso | Inventario e trasporto tracciato |
| Digitalizzazione a norma | Documenti con obbligo di conservazione ancora attivo e consultati di rado | Copia digitale e conservazione a norma, poi eventuale smaltimento dell’originale |
| Restituzione | Documenti originali di proprietà dei clienti | Consegna con ricevuta firmata |
| Distruzione sicura | Documenti con termini scaduti, senza accertamenti o contenziosi aperti | Distruzione certificata e verbale |
Quali documenti aziendali vanno conservati e per quanto tempo?
Le scritture contabili, le fatture e la corrispondenza commerciale vanno conservate per dieci anni dalla data dell’ultima registrazione, come stabilisce l’articolo 2220 del Codice civile. Il termine decennale vale per il libro giornale, il libro degli inventari, le fatture ricevute, le copie delle fatture emesse e le lettere legate all’attività.
Il termine si allunga quando su un periodo d’imposta è in corso un controllo: l’articolo 22 del DPR 600/1973 impone di conservare le scritture contabili fino alla definizione degli accertamenti, anche oltre i dieci anni. Prima di scartare la contabilità di un anno, quindi, conviene chiedere al commercialista se quel periodo è chiuso.
| Documento | Termine di conservazione | Riferimento |
|---|---|---|
| Libro giornale, libro degli inventari, scritture contabili | 10 anni dall’ultima registrazione | Art. 2220 Codice civile |
| Fatture, lettere e telegrammi ricevuti, copie di quelli spediti | 10 anni | Art. 2220 Codice civile |
| Scritture di un periodo d’imposta sotto accertamento | Fino alla definizione dell’accertamento | Art. 22 DPR 600/1973 |
| Documenti di acquisto di beni ammortizzati in molti anni (immobili, impianti) | Per prudenza, per tutta la durata dell’ammortamento e poi per i termini ordinari | Prassi prudenziale |
| Documenti con dati personali privi di un obbligo di legge | Solo per il tempo necessario allo scopo per cui sono stati raccolti | Art. 5 GDPR |
Due categorie richiedono una verifica caso per caso. La documentazione del personale segue termini propri, legati agli obblighi contributivi e previdenziali, ed è meglio definirla con il consulente del lavoro.
I documenti che contengono dati personali senza un obbligo di conservazione, come vecchi curriculum o moduli di contatto, ricadono invece nel principio di limitazione della conservazione previsto dall’articolo 5 del Regolamento (UE) 2016/679: tenerli “per sicurezza” non è una scelta neutra.
Si può digitalizzare l’archivio e buttare la carta?
Sì, per molti documenti aziendali si può, ma solo se la copia digitale entra in un processo di conservazione a norma.
Una scansione in PDF salvata sul server dell’ufficio è utile per consultare i documenti, ma non sostituisce l’originale cartaceo davanti al fisco o a un giudice.
Per i documenti rilevanti ai fini fiscali la regola è nel decreto del Ministero dell’Economia del 17 giugno 2014, che consente di conservare le copie informatiche dei documenti cartacei e stabilisce che la distruzione degli originali è ammessa soltanto dopo il completamento della procedura di conservazione. Le regole tecniche generali sono fissate dalle Linee Guida AgID sulla formazione, gestione e conservazione dei documenti informatici, applicate dal 1° gennaio 2022.
Per un ufficio in trasloco la conseguenza pratica è concreta, i faldoni con fatture e registri degli ultimi dieci anni non devono per forza salire sul camion del trasloco: dopo digitalizzazione e conservazione sostitutiva, con firma digitale e marca temporale apposte dal conservatore, i documenti mantengono il valore legale e, nei casi ammessi dalla normativa, gli originali cartacei possono essere smaltiti.
A garantire nel tempo integrità e reperibilità dei file sono i metadati associati a ogni documento, il manuale di conservazione e la figura del responsabile della conservazione, interna all’azienda o affidata a un fornitore esterno.
Originali unici e non unici: perché la differenza conta
Un documento cartaceo è un originale non unico quando il suo contenuto si può ricostruire da altre scritture o documenti di cui è obbligatoria la conservazione, anche se li custodisce un terzo. Una fattura ricevuta, per esempio, esiste anche come copia nell’archivio di chi l’ha emessa. Per questi documenti il processo di conservazione digitale non richiede l’intervento di un pubblico ufficiale.
Un originale unico è invece un documento il cui contenuto non risulta da nessun’altra scrittura obbligatoria. Per gli originali unici con rilevanza fiscale, la conformità della copia digitale deve essere attestata da un notaio o da un altro pubblico ufficiale autorizzato, e solo dopo questa attestazione l’originale si può eliminare.
Durante l’inventario, quindi, gli originali unici vanno separati subito: sono pochi, ma sono quelli che non si possono trattare come il resto dell’archivio.
Un caso a parte riguarda gli archivi privati dichiarati di interesse storico dalla Soprintendenza archivistica: per questi il Codice dei beni culturali richiede l’autorizzazione o la comunicazione alla Soprintendenza anche per lo spostamento e lo scarto dei documenti.
Come smaltire i documenti che non servono più?
I documenti con termini di conservazione scaduti vanno distrutti in modo da renderli illeggibili e non ricostruibili, non gettati interi nella raccolta della carta. Il metodo più sicuro per grandi quantità è la distruzione certificata: un’azienda specializzata ritira il materiale in contenitori chiusi, lo distrugge secondo la norma UNI EN 15713 e rilascia un certificato che indica quantità, data e modalità della distruzione.
Prima dello smaltimento servono tre controlli:
- Termini scaduti: per ogni anno contabile, i dieci anni dall’ultima registrazione devono essere trascorsi.
- Nessuna pratica aperta: niente accertamenti fiscali, contenziosi, garanzie o sinistri legati a quei documenti.
- Verbale di scarto: un elenco interno di cosa è stato eliminato e quando, firmato da chi ha autorizzato la distruzione.
Il verbale è la prova che lo scarto è avvenuto per scadenza dei termini e non per nascondere qualcosa. La differenza non è formale: l’articolo 10 del D.Lgs. 74/2000 punisce come reato l’occultamento o la distruzione di scritture contabili obbligatorie quando avviene allo scopo di evadere le imposte.
Come trasportare l’archivio senza perdere documenti né dati?
L’archivio che resta in carta va trattato come un carico riservato: scatole numerate e chiuse, un inventario che colleghi ogni scatola ai faldoni che contiene e una verifica all’arrivo nella nuova sede. Un faldone perso durante il trasloco può diventare un problema fiscale, se contiene scritture obbligatorie, e un problema di privacy, se contiene dati personali.
Una procedura semplice, adatta anche a un piccolo ufficio:
- Inventario per scatola: codice della scatola, elenco dei faldoni contenuti, stanza di destinazione.
- Chiusura e sigillo: scatole chiuse con nastro, fotografate prima del carico.
- Documenti sensibili separati: fascicoli del personale, dati sanitari e pratiche riservate in contenitori a parte, trasportati da personale interno quando possibile.
- Accordo con la ditta di traslochi: clausola di riservatezza e responsabilità per smarrimenti. Se l’archivio resta in custodia presso un deposito esterno, il fornitore tratta dati personali per conto dell’azienda e serve un accordo ai sensi dell’articolo 28 del GDPR.
- Controllo all’arrivo: spunta delle scatole sull’inventario prima di firmare la consegna.
La nuova sede va valutata anche in funzione dell’archivio. La carta pesa, e un archivio consistente richiede solai con una portata adeguata. Sul fronte antincendio, gli archivi di materiale cartaceo con oltre 5.000 kg di carta rientrano nell’attività 34 del DPR 151/2011, soggetta ai controlli di prevenzione incendi dei Vigili del fuoco. Ridurre la carta con la digitalizzazione libera spazio e può semplificare gli adempimenti della nuova sede.
Lo spazio recuperato cambia anche il progetto degli ambienti: dove prima c’era una stanza di faldoni può nascere una sala riunioni o una postazione in più. In una sede più compatta ogni metro conta, come mostra questa guida su come progettare una postazione negli uffici piccoli senza sacrificare comfort e ordine.
Studi professionali: cosa fare dei fascicoli dei clienti?
Negli studi professionali l’archivio contiene tre tipi di documenti che vanno trattati in modo diverso: gli originali di proprietà del cliente, i documenti che lo studio deve conservare per obblighi propri e le carte di lavoro prodotte durante l’incarico.
- Originali del cliente: atti, contratti e documenti consegnati dal cliente vanno restituiti, possibilmente con una ricevuta firmata. Il trasloco è l’occasione per chiudere le restituzioni rimaste in sospeso.
- Documenti obbligatori dello studio: seguono i termini di conservazione della professione e quelli fiscali dello studio come impresa.
- Carte di lavoro: bozze, prospetti di calcolo e scambi con il cliente ricostruiscono come si è arrivati a un risultato. In caso di contestazione possono tutelare il professionista, quindi vanno selezionate con attenzione e non eliminate in blocco.
Il cambio di sede è anche il momento per ripensare gli spazi dedicati a chi arriva in studio. Chi riorganizza reception e accoglienza può trovare spunti in questo approfondimento su come rendere più efficiente la sala d’attesa di uno studio professionale.
Domande frequenti
Le fatture elettroniche vanno stampate e portate nella nuova sede?
No. Le fatture elettroniche nascono digitali e la loro versione valida è il file XML transitato dal Sistema di Interscambio: la stampa non ha valore ai fini della conservazione. Vanno conservate in formato elettronico, con il servizio gratuito dell’Agenzia delle Entrate (che richiede un’adesione esplicita) oppure con un conservatore privato.
Si può lasciare l’archivio in un deposito esterno invece di portarlo nella nuova sede?
Sì. Molte aziende affidano l’archivio di deposito a operatori specializzati, che custodiscono i faldoni e li consegnano su richiesta. I documenti devono restare reperibili ed esibibili in caso di controllo, e il contratto con il fornitore deve regolare il trattamento dei dati personali contenuti nelle carte.
Cosa succede se durante il trasloco si perde un documento?
Dipende dal contenuto. Se il documento è una scrittura contabile obbligatoria, in caso di controllo fiscale la mancata esibizione può esporre a sanzioni e a un accertamento basato su presunzioni. Se contiene dati personali, la perdita può costituire una violazione dei dati: quando comporta un rischio per le persone coinvolte, va notificata al Garante privacy senza ingiustificato ritardo e, se possibile, entro 72 ore da quando se ne è venuti a conoscenza, come prevede l’articolo 33 del GDPR. In entrambi i casi è bene documentare subito lo smarrimento e, se c’è il sospetto di un furto, presentare denuncia.
